Análise mercadológica para pedir crédito: como provar ao banco que o seu negócio pode pagar
Análise Econômica · · 9 min de leitura
A análise de mercado para pedir crédito é o documento que mostra ao banco que existe gente suficiente querendo comprar o que você vende para pagar as parcelas do empréstimo. Tem de 8 a 15 páginas, usa números do seu bairro e da sua cidade e responde a uma única pergunta: este negócio vai vender o bastante para pagar?
Para ajudar donos de MEI, microempresas e empresas de pequeno porte a montar esse documento sem formação em economia, a Análise Econômica lançou o guia Análise de Mercado para Pedir Crédito, escrito por Franklin de Oliveira Lacerda. Neste artigo, você vê o que o analista de crédito procura, os 8 passos do método e os erros que mais derrubam pedidos.
Em resumo
O banco usa a análise de mercado para avaliar dois dos 5 Cs do crédito: Capacidade e Condições.
O método da Análise Econômica tem 8 passos, da ficha do negócio ao teste da parcela em três cenários.
Referência prudente: no cenário base, a parcela consome até cerca de um terço da sobra de caixa; no pessimista, precisa caber inteira.
O trabalho leva de 15 a 25 horas, distribuídas em 2 a 4 semanas.
Quero o guia completo em PDF →
O que é uma análise de mercado para pedir crédito?
É um estudo que estima quanto dinheiro os clientes do seu território gastam com o que você vende, que parte disso você consegue conquistar e se a sobra de caixa resultante paga o empréstimo. O balanço e o extrato mostram o passado do negócio; a análise de mercado mostra o futuro.
O banco pode chamar esse documento de "estudo de mercado", "análise mercadológica" ou incluí-lo num "plano de negócios". O nome muda, a pergunta não. Bancos, cooperativas de crédito, agências de fomento e fundos públicos pedem esse material com frequência, sobretudo quando o crédito financia uma expansão.
Uma boa análise tem três características:
É local. Usa o mercado que o negócio alcança de fato, não o Brasil inteiro.
É verificável. Cada número externo tem fonte e data, e cada estimativa mostra a conta.
É honesta. Mostra riscos e fraquezas, junto com o plano para cada um.
Por que o banco pede uma análise de mercado?
O banco pede a análise de mercado para saber se o negócio vai gerar dinheiro suficiente para pagar as parcelas nos próximos anos. O analista de crédito funciona como um sócio de 2 a 5 anos que não participa do lucro: só ganha se você pagar em dia.
Por isso ele quer três respostas:
Existe demanda? Há clientes suficientes, com dinheiro, querendo o que você oferece?
Você consegue conquistar parte dela? O que você tem que os concorrentes não têm?
O que pode dar errado? E como você se protege de juros, inflação, queda de vendas ou concorrente novo?
Os 5 Cs do crédito e onde a análise de mercado entra
Quase todo banco avalia um pedido pelos chamados 5 Cs do crédito. A análise de mercado é a principal prova de dois deles.
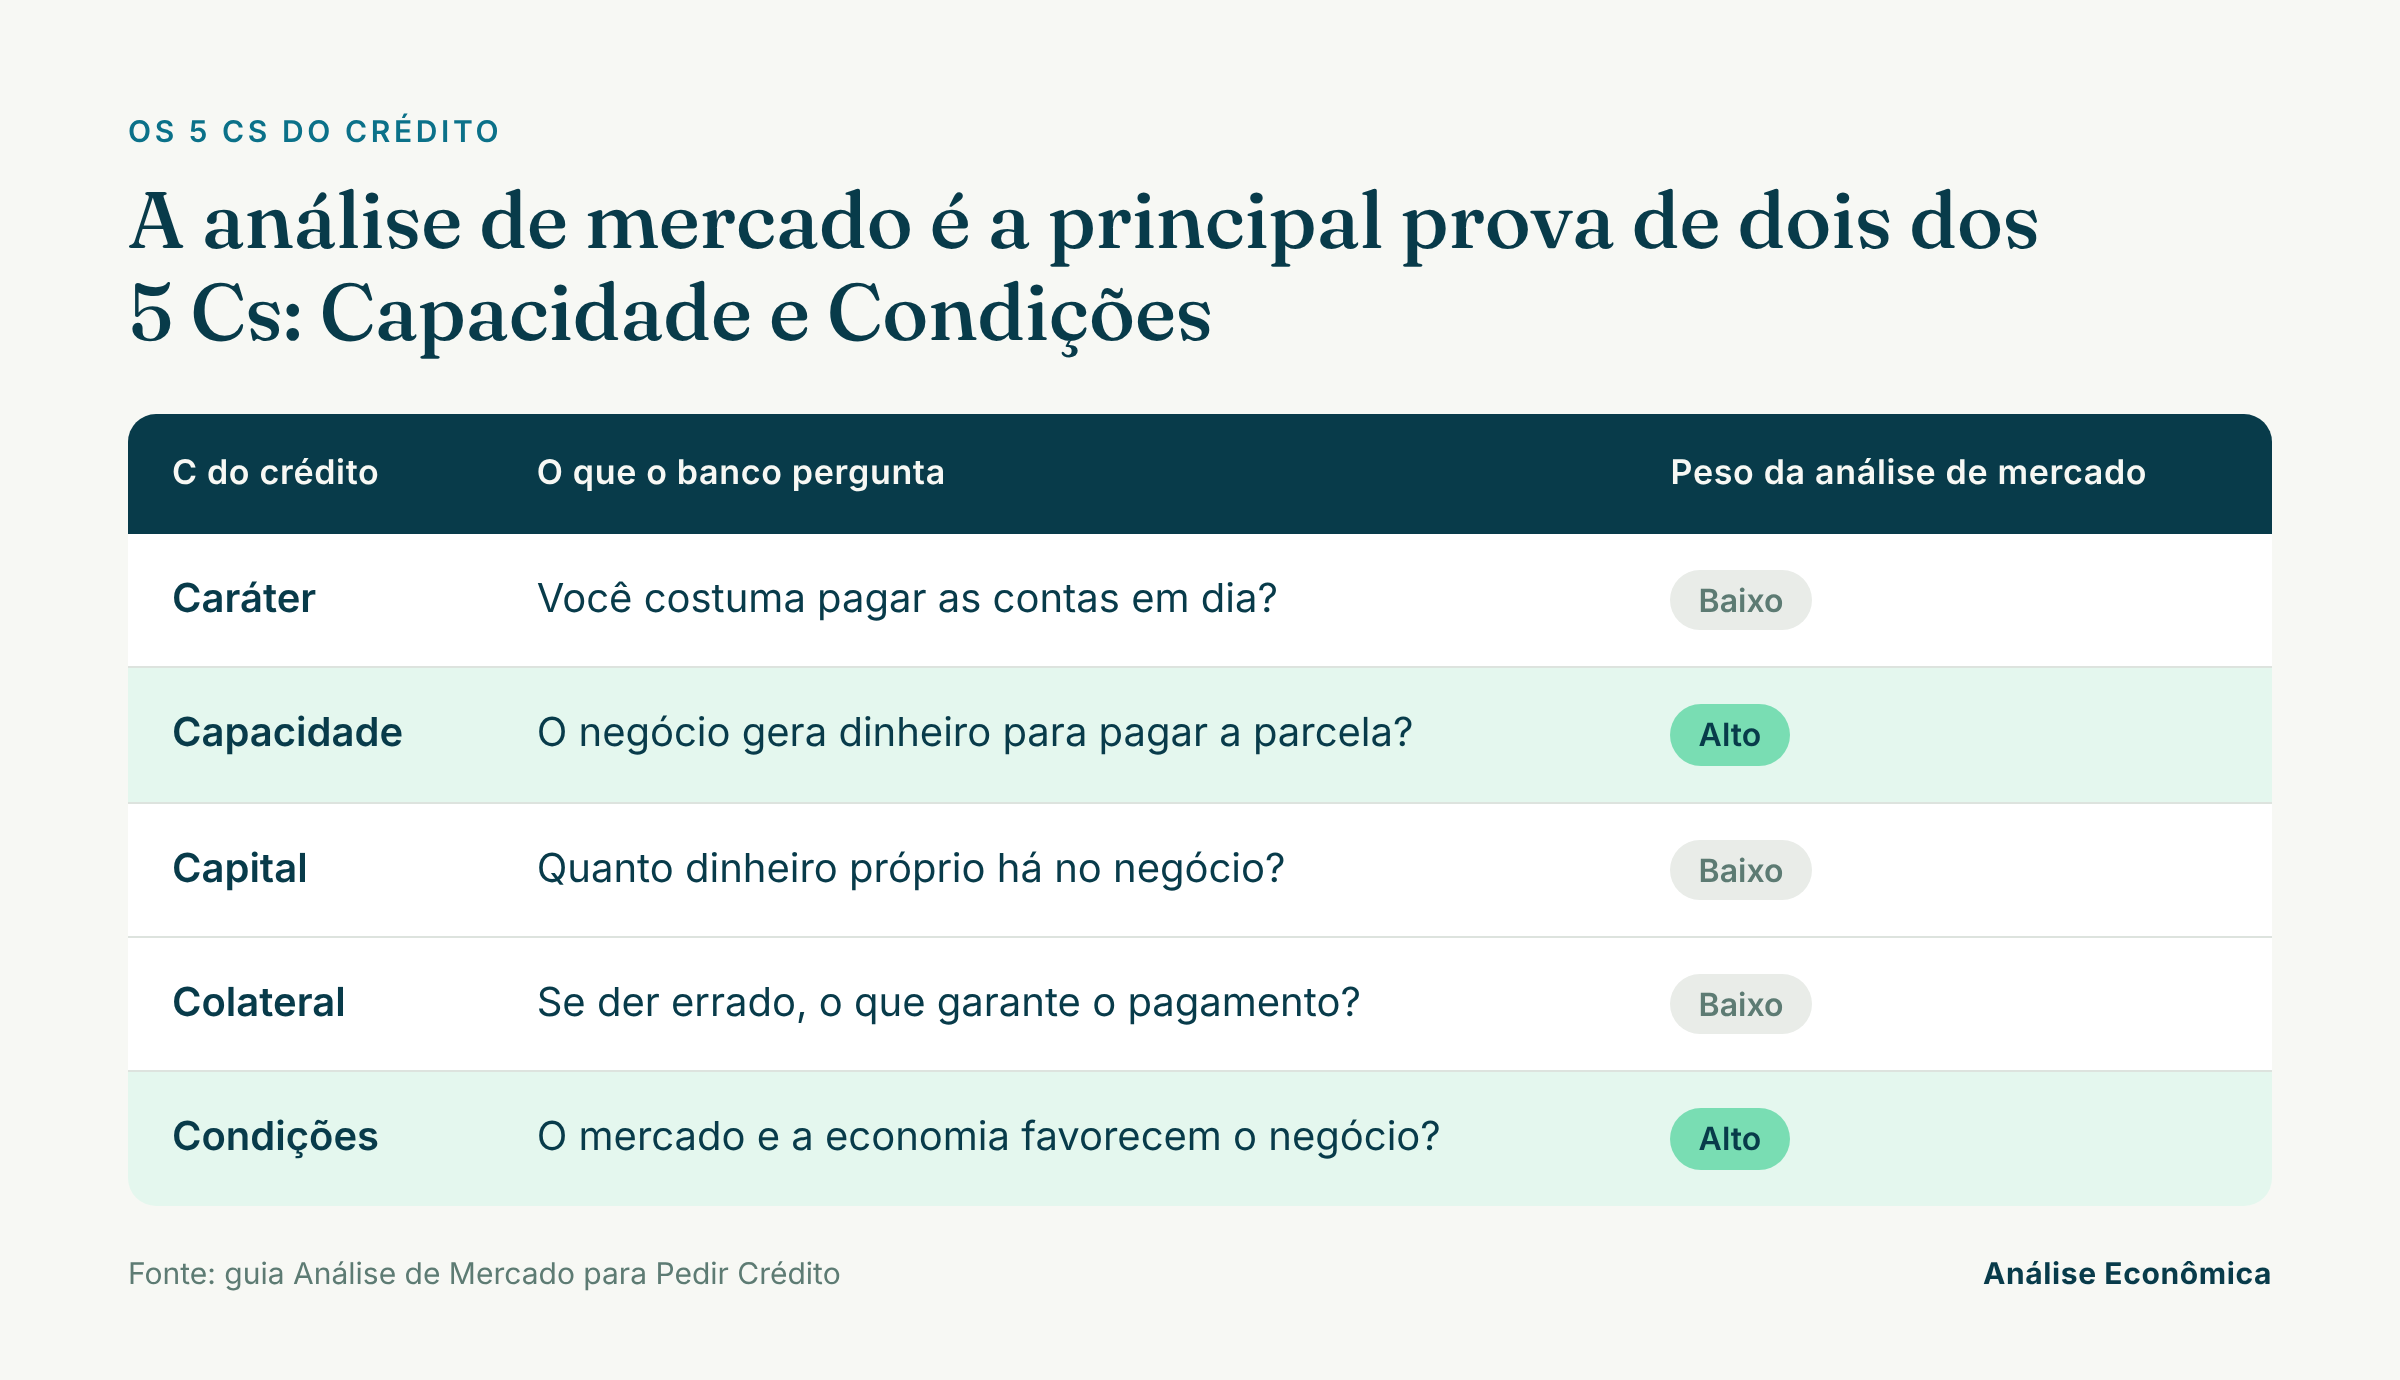
O analista quer números locais, fontes que possa conferir e uma projeção realista. Ele não quer texto genérico copiado da internet nem projeções otimistas sem explicação. Um documento curto, honesto e com dados do seu território vale mais que 40 páginas de texto bonito.
Como fazer uma análise de mercado para pedir crédito: os 8 passos
O método da Análise Econômica tem 8 passos, sempre nesta ordem, porque cada um usa o resultado do anterior. Os quatro primeiros provam que existe demanda, o quinto prova que você consegue conquistá-la e os três últimos provam que o empréstimo cabe no caixa.
Descreva o negócio e o pedido. Quem é você e para que quer o dinheiro? Separe investimento de capital de giro, com orçamentos.
Delimite o seu mercado. Setor (pelo CNAE), produto financiado e território real dos clientes, marcado no mapa.
Conheça o seu cliente. Combine dados do IBGE com uma pesquisa própria: quantos compram, com que frequência e quanto gastam.
Calcule o tamanho do mercado. Quanto dinheiro circula no seu território, em reais por ano, em três camadas.
Analise a concorrência. Concorrentes diretos e indiretos pelo nome, densidade do território e um diferencial comprovável.
Leia o ambiente econômico. Um Mapa de Sensibilidade com 4 a 6 variáveis, sinais de alerta e ações.
Projete vendas e teste a parcela. Três cenários e o teste de capacidade de pagamento.
Teste a coerência e monte o documento. Quadro de Coerência, matriz FOFA e resumo executivo de uma página.
Como calcular o tamanho do mercado do seu negócio?
Multiplique o número de clientes potenciais do seu território pelo percentual que compra o seu tipo de produto, pela frequência de compra, pelo gasto médio e por 12 meses. Esse cálculo "de baixo para cima" é o mais convincente para pequenos negócios, porque usa dados do seu próprio bairro.
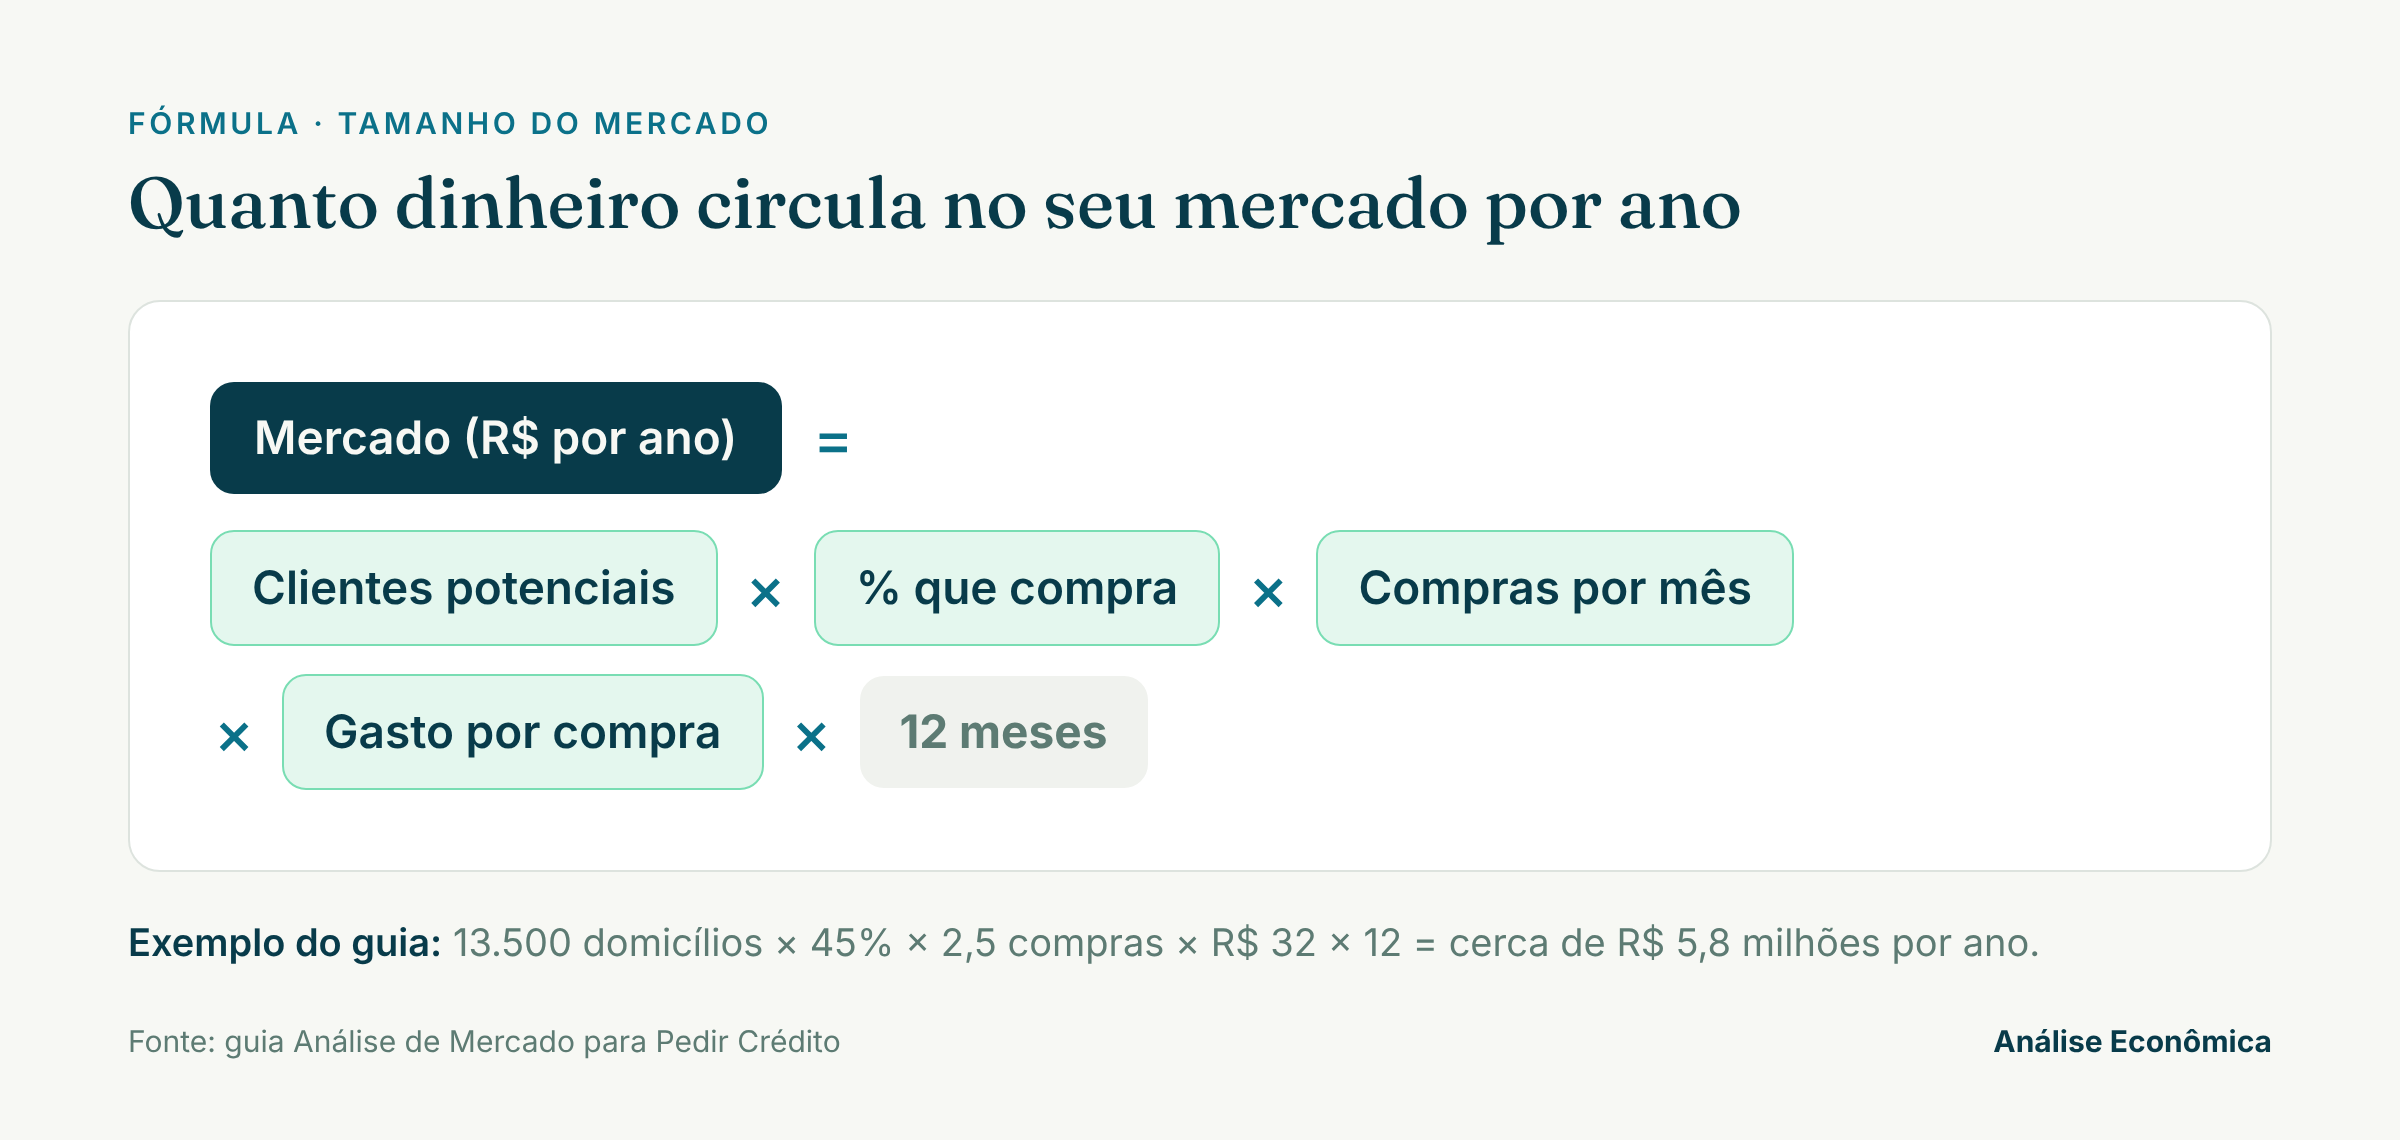
O guia separa o resultado em mercado total (a cidade), mercado disponível (o território que você atende) e mercado alcançável (a fatia realista que você pode conquistar). A projeção de vendas usa só o disponível.
Exemplo do guia. Uma confeitaria fictícia atende 13.500 domicílios num raio de 2 km. A pesquisa com 120 pessoas mostrou que 45% compram, 2,5 vezes por mês, R$ 32 por compra. O mercado disponível fica em cerca de R$ 5,8 milhões por ano, e a confeitaria já detém 7,4% dele.
Como provar ao banco que a parcela do empréstimo cabe no caixa?
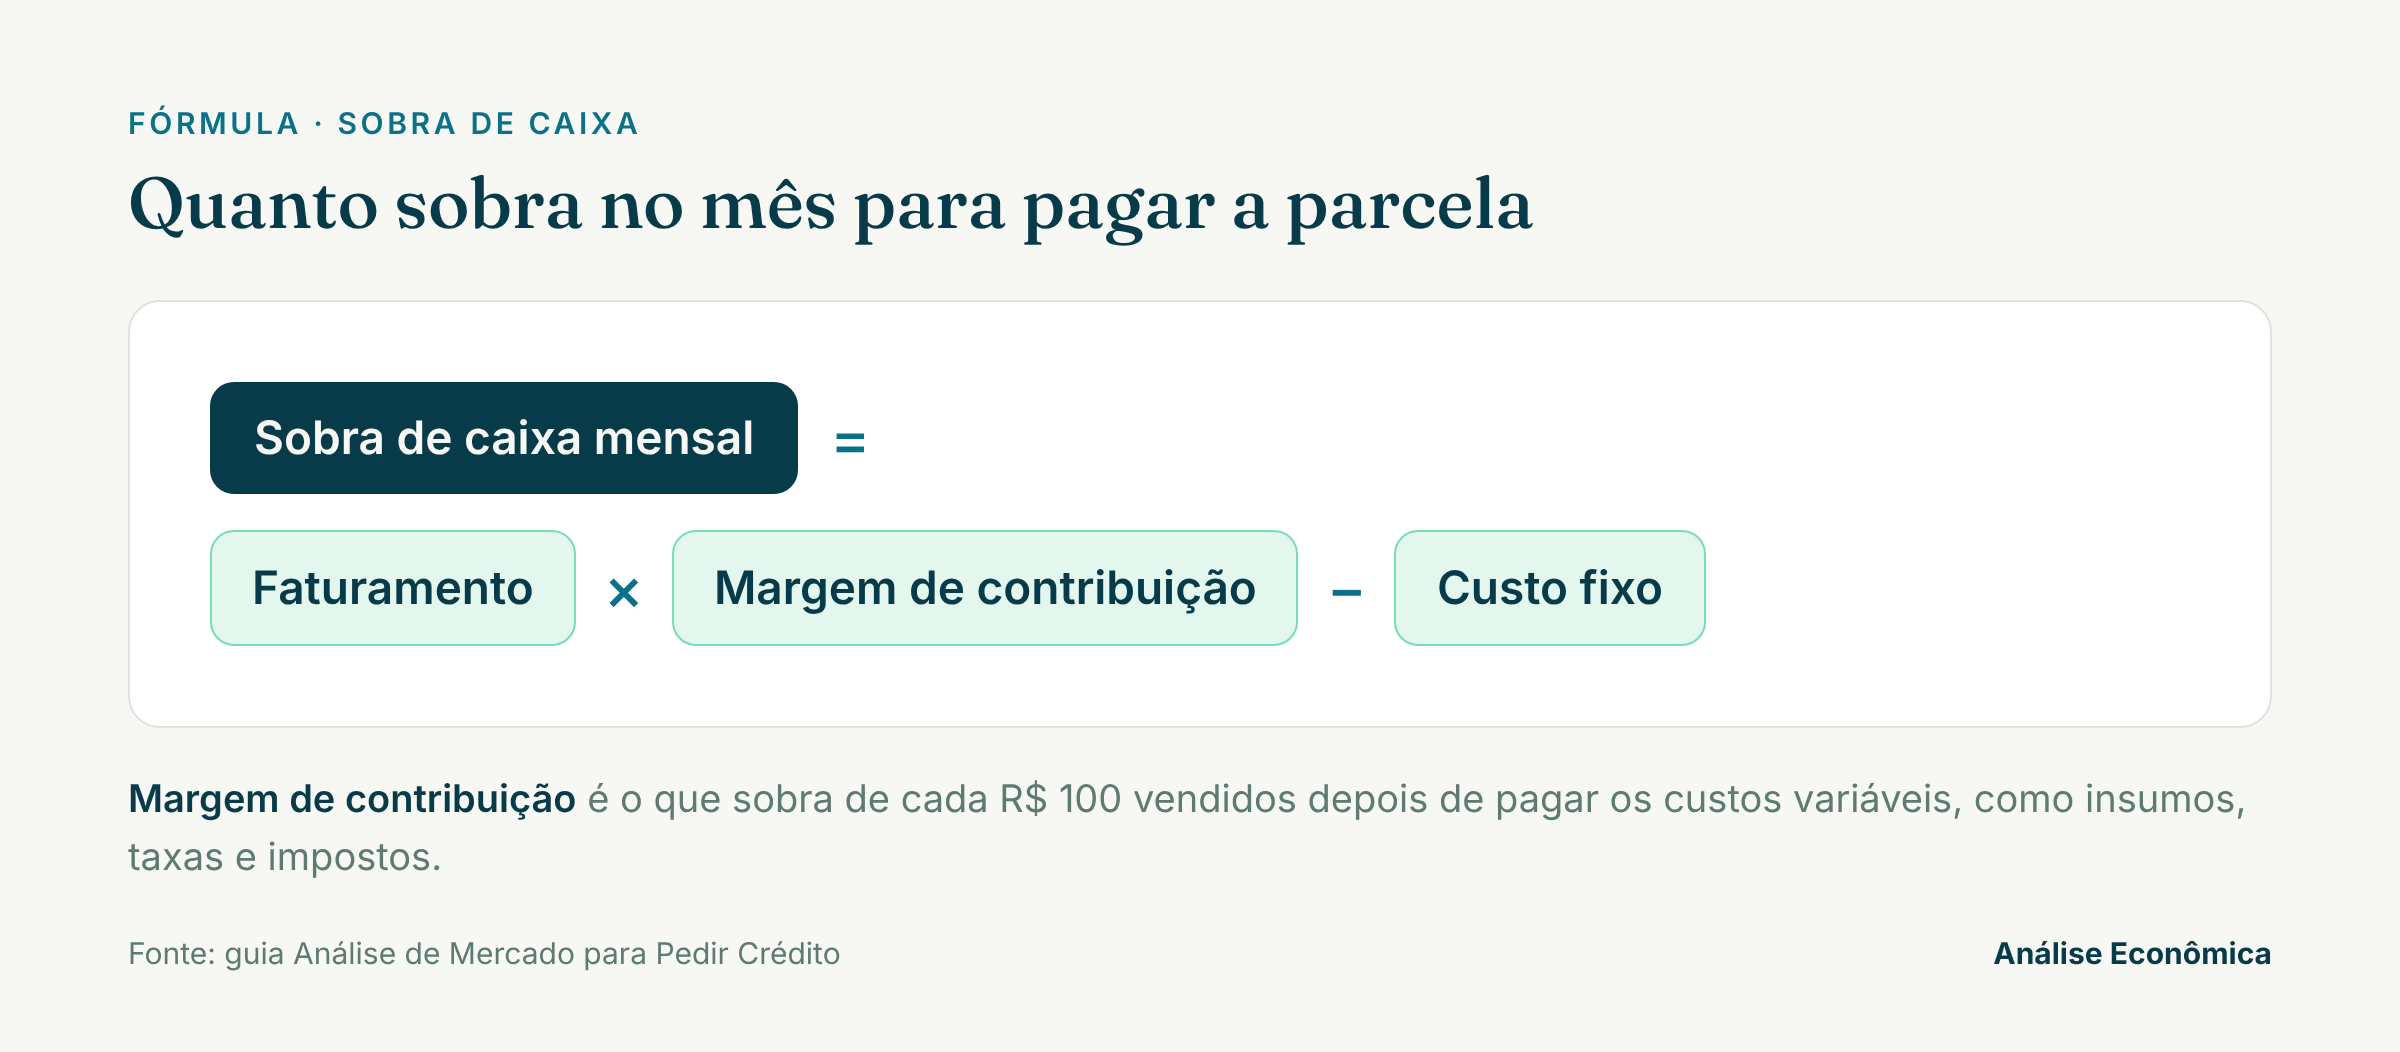
Compare a parcela com a sobra de caixa mensal em três cenários de vendas: pessimista, base e otimista. Como referência prudente da Análise Econômica para pequenos negócios, a parcela deve consumir até cerca de um terço da sobra no cenário base e caber inteira, com folga, no pessimista.
A sobra de caixa é o que fica no mês depois de pagar os custos variáveis e fixos. É dela que sai a parcela.
O guia também ensina a calcular o ponto de equilíbrio com a parcela: o faturamento mínimo para pagar todos os custos e a parcela sem prejuízo. Se o faturamento atual já está perto desse ponto, o pedido fica muito mais seguro.
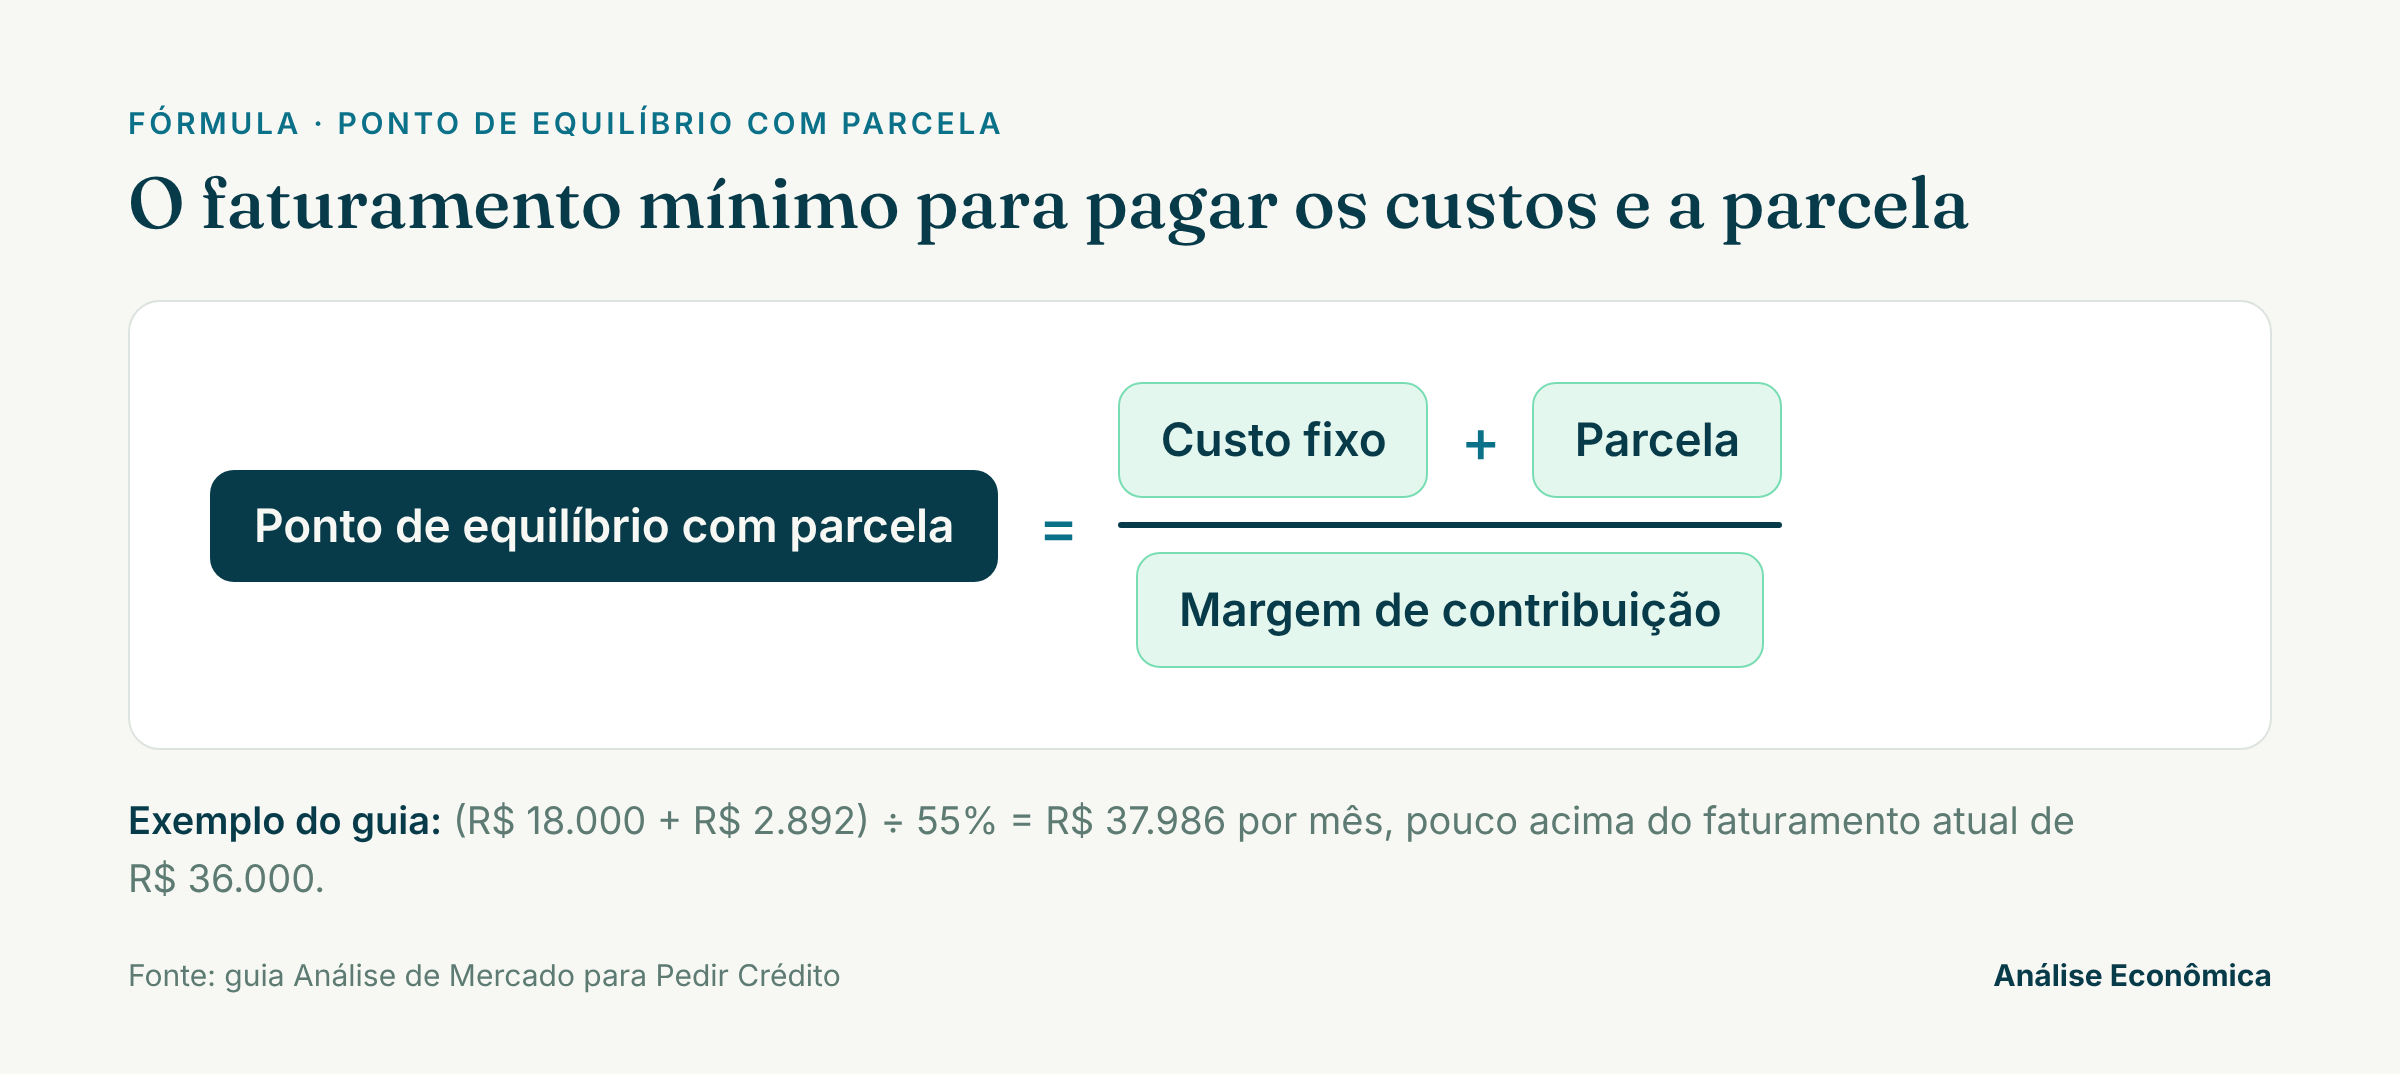
Exemplo do guia. Para um empréstimo de R$ 80 mil em 36 meses, a parcela ilustrativa da confeitaria é de R$ 2.892. Ela consome 33% da sobra de caixa no cenário base e 61% no pessimista. O ponto de equilíbrio com a parcela fica em R$ 37.986 por mês, pouco acima do faturamento atual de R$ 36 mil.
E se a parcela não couber? Não aumente a projeção de vendas para a conta fechar. Ajuste o pedido: peça um valor menor, divida o investimento em etapas, busque prazo maior ou carência, ou pesquise linhas com juros menores em programas públicos, agências de fomento e cooperativas.
Quais erros fazem o banco desconfiar da análise de mercado?
Os pedidos fracos costumam repetir os mesmos dez erros. Todos têm em comum a falta de prova: o analista não consegue conferir o que leu, ou percebe que o empreendedor não olhou para os riscos.
Usar números do Brasil inteiro para um negócio de bairro.
Escrever "se conquistarmos só 1% do mercado…".
Copiar texto genérico da internet.
Apresentar números sem fonte e sem data.
Mostrar um só cenário, e otimista.
Fazer a pesquisa só com quem já é cliente.
Afirmar que "não temos concorrentes".
Usar diferencial genérico, como "qualidade" ou "bom atendimento".
Misturar investimento e capital de giro num valor único.
Esconder riscos e fraquezas.
No guia, cada erro vem com o motivo da desconfiança e a correção, ligada ao passo do método que resolve o problema.
O que vem no guia Análise de Mercado para Pedir Crédito
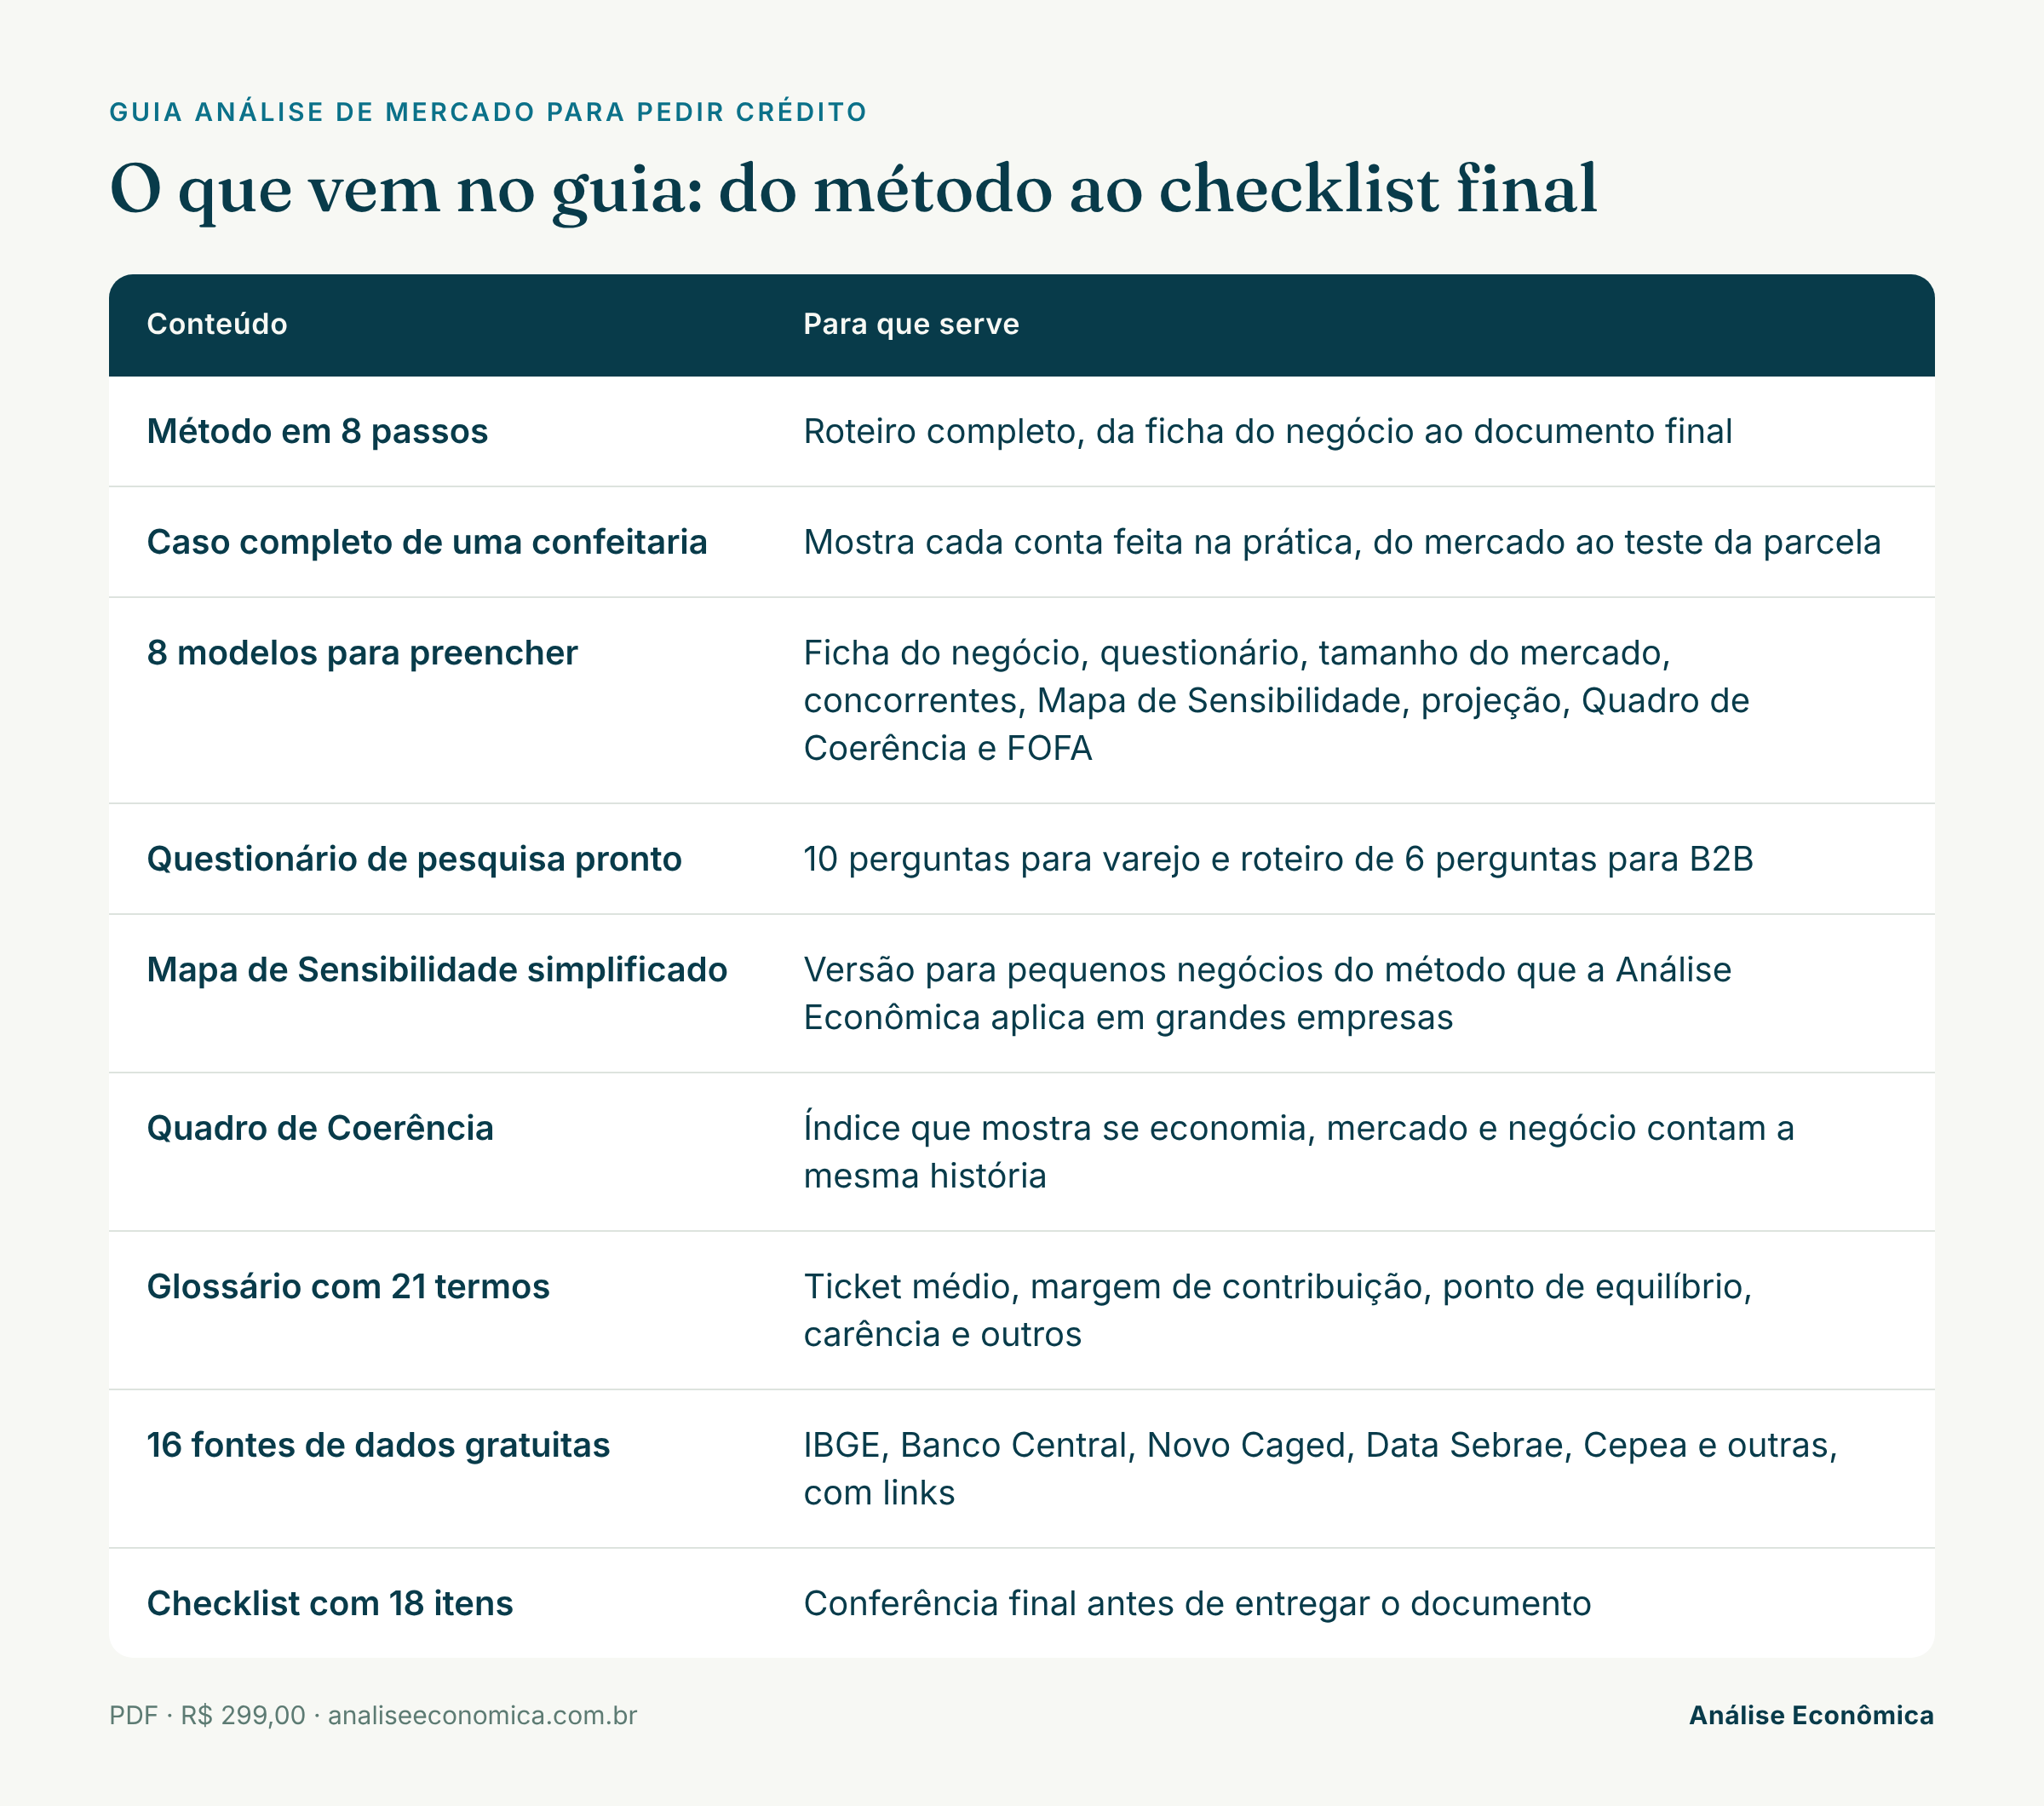
O guia leva você do zero a um documento de 8 a 15 páginas, pronto para entregar ao banco. Ele foi escrito para quem nunca estudou economia nem finanças: basta conhecer bem o próprio negócio, ter acesso à internet e reservar algumas horas por semana.
Para quem é
Donos de MEI, microempresas e empresas de pequeno porte que vão pedir crédito a banco, cooperativa, agência de fomento ou fundo público.
Empreendedores que receberam do banco o pedido de um "estudo de mercado" ou "plano de negócios" e não sabem por onde começar.
Contadores e consultores que atendem pequenos negócios e querem um roteiro padronizado.
Quanto tempo leva: de 15 a 25 horas de trabalho, em 2 a 4 semanas. A maior parte do tempo vai para a pesquisa com clientes e a observação dos concorrentes.
Formato e preço: PDF, por R$ 299,00.
O guia é um material educativo. Ele não garante a aprovação do crédito, que depende também do histórico, das garantias e da política de cada instituição.
Monte a sua análise com o guia da Análise Econômica
Se o banco pediu um estudo de mercado, você não precisa começar do zero nem contratar uma consultoria para um pedido de pequeno porte. O guia Análise de Mercado para Pedir Crédito entrega o método, o exemplo completo e os modelos para você chegar ao documento final em 2 a 4 semanas.
Comprar o guia em PDF por R$ 299,00 →
Para pedidos acima de seis meses de faturamento, negócios dependentes de câmbio ou commodities, entrada em mercado novo ou crédito já recusado, vale o apoio especializado. A Análise Econômica faz análises de mercado e de sensibilidade para empresas de todos os portes, com o mesmo método que deu origem ao guia. Fale com a equipe.
Perguntas frequentes
Análise de mercado é a mesma coisa que plano de negócios?
Não. A análise de mercado é uma parte do plano de negócios, focada em demanda, concorrência e ambiente econômico. Quando o banco pede um plano de negócios para liberar crédito, a análise de mercado costuma ser a parte que sustenta a projeção de vendas e o teste da parcela.
MEI precisa fazer análise de mercado para pedir empréstimo?
Depende da instituição, da linha e do valor pedido. Nem todo crédito exige o documento. Quando o banco pede um estudo de mercado ou plano de negócios, o MEI pode seguir o mesmo método, usando os dados do próprio território e uma pesquisa simples com clientes.
Quantas pessoas preciso entrevistar na pesquisa com clientes?
Para um negócio de bairro, de 80 a 150 respostas já mostram um retrato confiável. Metade deve vir de quem ainda não é cliente, para o resultado não sair otimista demais. Em negócios B2B, de 10 a 20 conversas com empresas potenciais clientes valem mais que um formulário.
Quanto da sobra de caixa a parcela pode consumir?
Pela referência prudente da Análise Econômica, a parcela deve consumir até cerca de um terço da sobra de caixa no cenário base e caber inteira, com folga, no cenário pessimista. Cada instituição financeira aplica seus próprios critérios de aprovação.
Onde encontrar dados gratuitos para a análise de mercado?
As fontes mais respeitadas pelos bancos são oficiais: IBGE Cidades, Censo 2022 e Sidra, do IBGE; Novo Caged, do Ministério do Trabalho; Mapa de Empresas, do governo federal; e Boletim Focus, do Banco Central. Anote sempre a fonte, a tabela e a data da consulta.
Quanto tempo leva para fazer uma análise de mercado para pedir crédito?
Em média, de 15 a 25 horas de trabalho, distribuídas em 2 a 4 semanas. A maior parte do tempo vai para a pesquisa com clientes e para visitar ou observar os concorrentes.
Preciso saber economia ou finanças para usar o guia?
Não. O guia foi escrito para donos de pequenas empresas sem formação na área. Ele explica cada termo em linguagem simples, mostra todas as contas num exemplo completo e traz modelos prontos para preencher.
O guia garante a aprovação do crédito?
Não. O guia ensina a montar uma análise de mercado sólida, que fortalece o pedido. A aprovação depende também do histórico de pagamentos, das garantias oferecidas e da política de cada instituição financeira.
#análise de mercado#análise mercadológica#liberação de crédito